
Tài khoản 421 phản ánh lợi nhuận sau thuế chưa phân phối và tình hình phân chia lợi nhuận, xử lý lỗ của doanh nghiệp. Theo Thông tư 99/2025/TT-BTC, TK 421 được theo dõi chi tiết theo từng năm và nội dung phân phối. Bài viết dưới đây của TIM SEN sẽ trình bày nguyên tắc, kết cấu và cách hạch toán TK 421 theo quy định hiện hành.

Nguyên tắc kế toán Tài khoản 421 – Lợi nhuận sau thuế chưa phân phối
Theo Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC, khi hạch toán tài khoản 421, doanh nghiệp cần lưu ý 6 nguyên tắc sau:
- Phản ánh kết quả hoạt động kinh doanh và phân phối lợi nhuận
TK 421 phản ánh kết quả kinh doanh sau thuế thu nhập doanh nghiệp, đồng thời theo dõi việc phân chia lợi nhuận và xử lý lỗ theo quy định. - Theo dõi chi tiết lợi nhuận
Doanh nghiệp theo dõi riêng kết quả kinh doanh từng năm và từng nội dung phân phối, gồm:
- Trích lập các quỹ.
- Bổ sung vốn đầu tư của chủ sở hữu.
- Chia lợi nhuận, cổ tức cho cổ đông và nhà đầu tư.
- Điều chỉnh số dư khi áp dụng hồi tố
Khi thay đổi chính sách kế toán hoặc điều chỉnh hồi tố sai sót trọng yếu, doanh nghiệp điều chỉnh số dư đầu năm của tài khoản 4211 và chỉ tiêu lợi nhuận sau thuế chưa phân phối trên Báo cáo tình hình tài chính. - Xem xét những khoản mục phi tiền tệ
Khi phân phối lợi nhuận, doanh nghiệp cần xem xét các khoản mục phi tiền tệ có thể ảnh hưởng đến khả năng chi trả cổ tức, như:
- Lãi phát sinh do đánh giá lại tài sản góp vốn.
- Lãi do đánh giá lại tiền tệ có gốc ngoại tệ.
- Lãi do đánh giá lại công cụ tài chính.
- Các khoản mục phi tiền tệ khác.
- Xử lý cổ tức ưu đãi theo bản chất cổ phiếu
- Cổ phiếu ưu đãi là nợ phải trả: Không ghi nhận cổ tức phải trả từ lợi nhuận sau thuế chưa phân phối.
- Cổ phiếu ưu đãi là vốn chủ sở hữu: Hạch toán cổ tức tương tự cổ phiếu phổ thông.
- Theo dõi lỗ tính thuế, lỗ không tính thuế
Doanh nghiệp theo dõi riêng lỗ tính thuế và lỗ không tính thuế trên hệ thống quản trị nội bộ. Khi chuyển lỗ theo quy định thuế, chỉ phần lỗ tính thuế được sử dụng để giảm trừ thu nhập chịu thuế các kỳ sau.

Việc theo dõi lợi nhuận sau thuế chưa phân phối cần được thực hiện đồng bộ với hệ thống sổ sách kế toán và quy trình kiểm soát nội bộ, đặc biệt đối với doanh nghiệp có nhiều khoản phân phối lợi nhuận hoặc thay đổi vốn chủ sở hữu. Doanh nghiệp có thể tham khảo giải pháp dịch vụ kế toán chuyên nghiệp của Tim Sen để được hỗ trợ tổ chức và kiểm tra số liệu kế toán phù hợp.
Kết cấu và nội dung phản ánh của Tài khoản 421 – Lợi nhuận sau thuế chưa phân phối
Kết cấu tài khoản 421 thể hiện các khoản lợi nhuận, lỗ và hoạt động phân phối lợi nhuận phát sinh trong kỳ.
| Bên Nợ | Bên Có |
| – Khoản lỗ từ hoạt động kinh doanh.
– khoản trích lập quỹ từ lợi nhuận sau thuế. – Cổ tức, lợi nhuận chia cho chủ sở hữu bằng tiền. – Lợi nhuận dùng để trả cổ tức bằng cổ phiếu hoặc bổ sung vốn đầu tư của chủ sở hữu. |
– Lợi nhuận sau thuế chưa phân phối thực tế phát sinh trong kỳ.
– Khoản lỗ của đơn vị cấp dưới được đơn vị cấp trên cấp bù, nếu có. |
Tài khoản 421 có thể có số dư Nợ hoặc số dư Có:
- Số dư Nợ: Phản ánh số lỗ hoạt động kinh doanh chưa được xử lý tại cuối kỳ.
- Số dư Có: Phản ánh lợi nhuận sau thuế chưa phân phối hoặc chưa sử dụng tại cuối kỳ.
Tài khoản 421 được mở chi tiết thành 2 tài khoản cấp 2 để theo dõi lợi nhuận theo từng giai đoạn:
| Tài khoản | Nội dung phản ánh |
| TK 4211 – Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối năm trước | – Kết quả kinh doanh, phân chia lợi nhuận và xử lý lỗ của các năm trước.
– Các khoản điều chỉnh số dư đầu năm do thay đổi chính sách kế toán hoặc điều chỉnh hồi tố sai sót trọng yếu. |
| TK 4212 – Lợi nhuận sau thuế chưa phân phối năm nay | Kết quả kinh doanh, tình hình phân chia lợi nhuận và xử lý lỗ phát sinh trong năm hiện tại. |
Cách hạch toán Tài khoản 421 theo Thông tư 99
Căn cứ vào từng nghiệp vụ phát sinh, kế toán thực hiện hạch toán TK 421 theo quy định tại Thông tư 99/2025/TT-BTC. Dưới đây là các trường hợp thường gặp và cách ghi nhận tương ứng.
Kết chuyển kết quả kinh doanh lãi, lỗ cuối kỳ
Cuối kỳ, kế toán xác định kết quả kinh doanh và kết chuyển số lãi hoặc lỗ sang TK 4212. Cách ghi nhận được thực hiện tùy theo kết quả kinh doanh trong kỳ:
| Trường hợp | Hạch toán |
| Doanh nghiệp kinh doanh có lãi | Nợ TK 911 – Xác định kết quả kinh doanh
Có TK 4212 – Lợi nhuận sau thuế chưa phân phối năm nay |
| Doanh nghiệp kinh doanh bị lỗ | Nợ TK 4212 – Lợi nhuận sau thuế chưa phân phối năm nay
Có TK 911 – Xác định kết quả kinh doanh |
Chia cổ tức, lợi nhuận bằng tiền
Khi doanh nghiệp phát sinh nghĩa vụ phải trả cổ tức, lợi nhuận bằng tiền cho cổ đông hoặc thành viên góp vốn, kế toán ghi nhận khoản phải trả. Khi thực tế thanh toán, kế toán giảm khoản phải trả và giảm tiền của doanh nghiệp.
Khi xác lập nghĩa vụ trả cổ tức, lợi nhuận:
Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
Có TK 332 – Phải trả cổ tức, lợi nhuận
Khi thanh toán bằng tiền:
Nợ TK 332 – Phải trả cổ tức, lợi nhuận
Có TK 111, 112,…

Trả cổ tức bằng cổ phiếu hoặc bổ sung vốn điều lệ
Khi sử dụng lợi nhuận sau thuế chưa phân phối để trả cổ tức bằng cổ phiếu hoặc bổ sung vốn điều lệ, tài khoản 421 được ghi giảm và hạch toán qua TK 4118 trước khi chuyển sang vốn góp của chủ sở hữu.
Đối với công ty cổ phần chi trả cổ tức bằng cổ phiếu:
Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
Có TK 4118 – Vốn khác
Khi doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp:
Nợ TK 4118 – Vốn khác
Có TK 4111 – Vốn góp của chủ sở hữu
Đối với doanh nghiệp không phải công ty cổ phần sử dụng lợi nhuận sau thuế để tăng hoặc bổ sung vốn điều lệ, cách hạch toán cũng thực hiện tương tự theo thời điểm doanh nghiệp có quyết định và được cấp Giấy chứng nhận đăng ký doanh nghiệp.
Trích lập các quỹ từ lợi nhuận sau thuế
Khi doanh nghiệp được phép trích lập các quỹ từ lợi nhuận sau thuế thu nhập doanh nghiệp, kế toán ghi giảm lợi nhuận chưa phân phối và ghi tăng quỹ tương ứng.
Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
Có TK 414, 418, 353,…
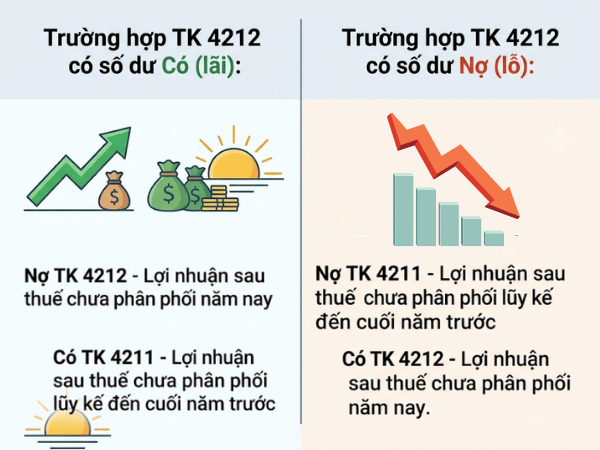
Kết chuyển TK 4212 sang TK 4211 đầu năm
Đầu năm tài chính, kế toán chuyển số dư của TK 4212 sang TK 4211 để phân loại lợi nhuận năm nay thành lợi nhuận lũy kế của các năm trước. Cách hạch toán phụ thuộc vào số dư Có hoặc số dư Nợ của TK 4212.
Trường hợp TK 4212 có số dư Có (lãi):
Nợ TK 4212 – Lợi nhuận sau thuế chưa phân phối năm nay.
Có TK 4211 – Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối năm trước.
Trường hợp TK 4212 có số dư Nợ (lỗ):
Nợ TK 4211 – Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối năm trước.
Có TK 4212 – Lợi nhuận sau thuế chưa phân phối năm nay.
Nội dung trên đã tổng hợp tài khoản 421 theo Thông tư 99/2025/TT-BTC, từ nguyên tắc kế toán, kết cấu đến các nghiệp vụ hạch toán thường gặp. Nếu bạn có thắc mắc về dịch vụ kế toán thuế uy tín tại TP.HCM, dịch vụ hoàn thuế GTGT, dịch vụ kế toán thuế, tư vấn thuế miễn phí, dịch vụ khai thuế, quyết toán thuế hoặc các vấn đề liên quan, hãy liên hệ TIM SEN qua tổng đài 028.71 069 069 – 0903 016 246 (24/7) để được tư vấn và hỗ trợ.
Mọi chi tiết xin vui lòng liên hệ :
CÔNG TY TNHH TIM SEN
- Địa chỉ: Tòa nhà Hoàng Anh Safomec, Số 7/1 Thành Thái, Phường 14, Quận 10, Tp.HCM, Việt Nam.
- Điện thoại: (028) 71 069 069 – Hotline : 0903 016 246
- Email : info@timsen.vn


