
Từ ngày 01/07/2026, thuế TNCN đối với thu nhập từ chuyển nhượng vốn áp dụng theo quy định tại Nghị định 253/2026/NĐ-CP ngày 30/06/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân 2025.
1. Thuế TNCN đối với thu nhập từ chuyển nhượng vốn (Điều 10, Điều 53)
a) Thu nhập từ chuyển nhượng vốn
Là thu nhập từ chuyển nhượng một phần hoặc toàn bộ số vốn góp trong:
+ Công ty trách nhiệm hữu hạn,
+ Công ty hợp danh,
+ Hợp đồng hợp tác kinh doanh,
+ Hợp tác xã, liên hiệp hợp tác xã,
+ Quỹ tín dụng nhân dân,
+ Tổ chức khác.
b) Cách tính thuế
Thuế TNCN = Thu nhập tính thuế x 20%
Thu nhập tính thuế = (Giá chuyển nhượng – giá mua phần vốn chuyển nhượng – các khoản chi phí hợp lý liên quan)
* Trường hợp không xác định giá mua và các chi phí liên quan đến việc chuyển nhượng vốn thì:
Thuế TNCN = Giá chuyển nhượng nhân 2%.
c) Thời điểm xác định thu nhập tính thuế
– Thời điểm giao dịch hoàn thành theo quy định của pháp luật hoặc
– Thời điểm làm thủ tục thay đổi danh sách thành viên góp vốn
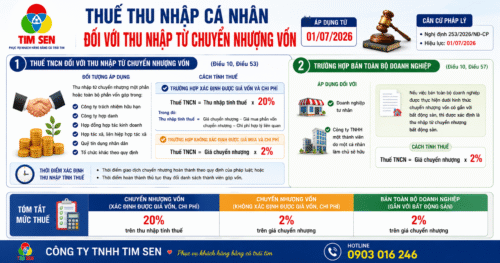
2. Trường hợp bán toàn bộ doanh nghiệp (Điều 10, Điều 57)
a) Trường hợp bán toàn bộ
+ Doanh nghiệp tư nhân,
+ Công ty TNHH một thành viên do một cá nhân làm chủ sở hữu
dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì được xác định là thu nhập từ hoạt động chuyển nhượng bất động sản.
b) Cách tính thuế
Thuế TNCN = Giá chuyển nhượng nhân 2%.
c) Thời điểm xác định thu nhập tính thuế (Khoản 5 Điều 57)
a) Trường hợp hợp đồng chuyển nhượng không có thỏa thuận bên mua là người nộp thuế thay cho bên bán thì thời điểm xác định thu nhập tính thuế là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật;
b) Trường hợp hợp đồng chuyển nhượng có thỏa thuận bên mua là người nộp thuế thay cho bên bán thì thời điểm xác định thu nhập tính thuế là thời điểm làm thủ tục đăng ký quyền sử dụng quyền sở hữu bất động sản;
c) Trường hợp cá nhân nhận chuyển nhượng nhà ở hình thành trong tương lai, quyền sử dụng đất gắn với công trình xây dựng tương lai thì thời điểm xác định thu nhập tính thuế là thời điểm cá nhân nộp hồ sơ khai thuế với cơ quan thuế;
d) Cá nhân góp vốn bằng bất động sản chưa phải khai và nộp thuế từ chuyển nhượng khi góp vốn. Khi chuyển nhượng vốn, rút vốn, giải thể doanh nghiệp thì tổ chức nhận vốn góp khai thuế thay, nộp thuế thay đối với thu nhập từ chuyển nhượng bất động sản của cá nhân khi góp vốn; đồng thời cá nhân thực hiện nộp thuế đối với thu nhập từ chuyển nhượng vốn hoặc thu nhập từ đầu tư vốn (trong trường hợp rút vốn, giải thể doanh nghiệp) theo quy định.
Trong bất kỳ lúc nào, nếu bạn đang có bất cứ thắc mắc nào liên quan thành lập công ty trọn gói, dịch vụ kế toán thuế chuyên nghiệp TPHCM, dịch vụ hoàn thuế giá trị gia tăng, dịch vụ báo cáo thuế cuối năm tại TPHCM và các vấn đề khác có liên quan bạn có thể liên hệ tới TIM SEN thông qua tổng đài 028.71 069 069 – 0903 016 246 (24/7) để được tư vấn và hỗ trợ miễn phí!
>> Xem thêm: Thuế TNCN đối với thu nhập từ tiền lương, tiền công năm 2026
Thành lập công ty trọn gói giá rẻ
Mọi chi tiết xin vui lòng liên hệ :
CÔNG TY TNHH TIM SEN
🏢 Địa chỉ: Tòa nhà Hoàng Anh Safomec, Số 7/1 Thành Thái, Phường Diên Hồng, Tp.HCM, Việt Nam.
☎️ Điện thoại: (028) 71 069 069 – Hotline : 0903 016 246
📧 Email: info@timsen.vn


