
Bảng cân đối kế toán theo Thông tư 133 phản ánh tình hình tài sản, nợ phải trả và vốn chủ sở hữu của doanh nghiệp. Lập báo cáo đúng biểu mẫu và quy định giúp kế toán đảm bảo tính chính xác của số liệu, đồng thời đáp ứng yêu cầu về chế độ kế toán hiện hành. TIM SEN sẽ tổng hợp đầy đủ biểu mẫu mới nhất, đồng thời hướng dẫn chi tiết cách lập bảng cân đối kế toán Thông tư 133 để bạn dễ dàng tra cứu, áp dụng trong thực tế.

Cách lập bảng cân đối kế toán theo thông tư 133
Biểu mẫu báo cáo tài chính năm của doanh nghiệp nhỏ và vừa
Theo quy định tại Thông tư 133/2016/TT-BTC, doanh nghiệp nhỏ và vừa cần sử dụng đúng biểu mẫu báo cáo tài chính phù hợp với loại hình và phương pháp kế toán áp dụng. Dưới đây là các mẫu bảng cân đối kế toán theo Thông tư 133 (Báo cáo tình hình tài chính) được ban hành kèm theo Thông tư, gồm:
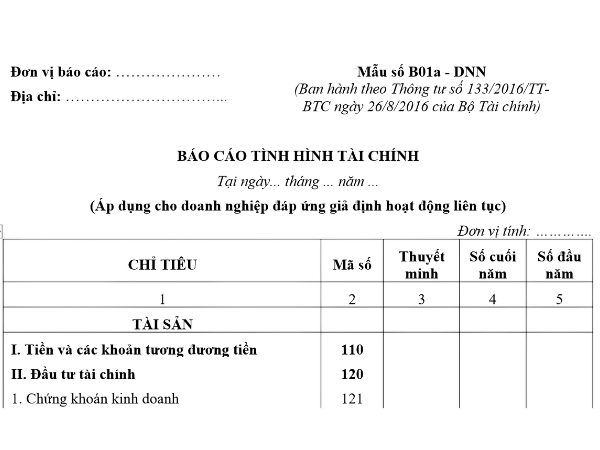
Báo cáo tình hình tài chính (Mẫu số B01a – DNN)
Mẫu số B01a – DNN là báo cáo tình hình tài chính áp dụng cho doanh nghiệp nhỏ và vừa hoạt động theo giả định hoạt động liên tục, phản ánh tổng quát tình hình tài sản, nợ phải trả và vốn chủ sở hữu tại thời điểm lập báo cáo.
| Đơn vị báo cáo: …………………
Địa chỉ: …………………………… |
Mẫu số B01a – DNN
(Ban hành theo Thông tư số 133/2016/TT-BTC ngày 26/8/2016 của Bộ Tài chính) |
BÁO CÁO TÌNH HÌNH TÀI CHÍNH
Tại ngày… tháng … năm …
(Áp dụng cho doanh nghiệp đáp ứng giả định hoạt động liên tục)
Đơn vị tính: ………….
| CHỈ TIÊU | Mã số | Thuyết minh | Số cuối năm | Số đầu năm |
| 1 | 2 | 3 | 4 | 5 |
| TÀI SẢN | ||||
| I. Tiền và các khoản tương đương tiền | 110 | |||
| II. Đầu tư tài chính | 120 | |||
| 1. Chứng khoán kinh doanh | 121 | |||
| 2. Đầu tư nắm giữ đến ngày đáo hạn | 122 | |||
| 3. Đầu tư góp vốn vào đơn vị khác | 123 | |||
| 4. Dự phòng tổn thất đầu tư tài chính (*) | 124 | (…) | (…) | |
| III. Các khoản phải thu | 130 | |||
| 1. Phải thu của khách hàng | 131 | |||
| 2. Trả trước cho người bán | 132 | |||
| 3. Vốn kinh doanh ở đơn vị trực thuộc | 133 | |||
| 4. Phải thu khác | 134 | |||
| 5. Tài sản thiếu chờ xử lý | 135 | |||
| 6. Dự phòng phải thu khó đòi (*) | 136 | (…) | (…) | |
| IV. Hàng tồn kho | 140 | |||
| 1. Hàng tồn kho | 141 | |||
| 2. Dự phòng giảm giá hàng tồn kho (*) | 142 | (…) | (…) | |
| V. Tài sản cố định | 150 | |||
| – Nguyên giá | 151 | |||
| – Giá trị hao mòn lũy kế (*) | 152 | (…) | (…) | |
| VI. Bất động sản đầu tư | 160 | |||
| – Nguyên giá | 161 | |||
| – Giá trị hao mòn lũy kế (*) | 162 | (…) | (…) | |
| VII. XDCB dở dang
VIII. Tài sản khác 1. Thuế GTGT được khấu trừ 2. Tài sản khác |
170
180 181 182 |
|||
| TỔNG CỘNG TÀI SẢN
(200=110+120+130+140+150+160+170+180) |
200 | |||
| NGUỒN VỐN | ||||
| I. Nợ phải trả
1. Phải trả người bán 2. Người mua trả tiền trước 3. Thuế và các khoản phải nộp Nhà nước 4. Phải trả người lao động 5. Phải trả khác 6. Vay và nợ thuê tài chính 7. Phải trả nội bộ về vốn kinh doanh 8. Dự phòng phải trả 9. Quỹ khen thưởng, phúc lợi 10. Quỹ phát triển khoa học và công nghệ II. Vốn chủ sở hữu 1. Vốn góp của chủ sở hữu 2. Thặng dư vốn cổ phần 3. Vốn khác của chủ sở hữu |
300
311 312 313 314 315 316 317 318 319 320 400 411 412 413 |
|||
| 4. Cổ phiếu quỹ (*)
5. Chênh lệch tỷ giá hối đoái 6. Các quỹ thuộc vốn chủ sở hữu 7. Lợi nhuận sau thuế chưa phân phối |
414
415 416 417 |
(…) | (…) | |
| TỔNG CỘNG NGUỒN VỐN
(500=300+400) |
500 |
| NGƯỜI LẬP BIỂU
(Ký, họ tên) |
KẾ TOÁN TRƯỞNG
(Ký, họ tên) |
Lập, ngày … tháng … năm …
NGƯỜI ĐẠI DIỆN THEO PHÁP LUẬT (Ký, họ tên, đóng dấu) |
Ghi chú:
(1) Những chỉ tiêu không có số liệu được miễn trình bày nhưng không được đánh lại “Mã số” chỉ tiêu.
(2) Số liệu trong các chỉ tiêu có dấu (*) được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
(3) Đối với doanh nghiệp có kỳ kế toán năm là năm dương lịch (X) thì “Số cuối năm” có thể ghi là “31.12.X”; “Số đầu năm” có thể ghi là “01.01.X”.
(4) Đối với trường hợp thuê dịch vụ làm kế toán, làm kế toán trưởng thì phải ghi rõ số Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán, tên đơn vị cung cấp dịch vụ kế toán.
Tải: Biểu mẫu Báo cáo tình hình tài chính (Mẫu số B01a – DNN)
Báo cáo tình hình tài chính (Mẫu số B01b – DNN)
Dưới đây là Mẫu số B01b – DNN dùng để lập báo cáo tình hình tài chính của doanh nghiệp nhỏ và vừa không đáp ứng giả định hoạt động liên tục, ban hành kèm Thông tư 133/2016/TT-BTC.
| Đơn vị báo cáo: …………………
Địa chỉ: …………………………… |
Mẫu số B01b – DNN
(Ban hành theo Thông tư số 133/2016/TT-BTC ngày 26/8/2016 của Bộ Tài chính) |
BÁO CÁO TÌNH HÌNH TÀI CHÍNH
Tại ngày … tháng… năm …
(Áp dụng cho doanh nghiệp đáp ứng giả định hoạt động liên tục)
Đơn vị tính: ………….
| CHỈ TIÊU | Mã số | Thuyết minh | Số cuối năm | Số đầu năm |
| 1 | 2 | 3 | 4 | 5 |
| TÀI SẢN | ||||
| A – TÀI SẢN NGẮN HẠN
(100=110+120+130+140+150) |
100 | |||
| I. Tiền và các khoản tương đương tiền | 110 | |||
| II. Đầu tư tài chính ngắn hạn | 120 | |||
| 1. Chứng khoán kinh doanh | 121 | |||
| 2. Dự phòng giảm giá chứng khoán kinh doanh (*) | 122 | (…) | (…) | |
| 3. Đầu tư nắm giữ đến ngày đáo hạn ngắn hạn | 123 | |||
| III. Các khoản phải thu ngắn hạn | 130 | |||
| 1. Phải thu ngắn hạn của khách hàng | 131 | |||
| 2. Trả trước cho người bán ngắn hạn | 132 | |||
| 3. Phải thu ngắn hạn khác | 133 | |||
| 4. Tài sản thiếu chờ xử lý | 134 | |||
| 5. Dự phòng phải thu ngắn hạn khó đòi (*) | 135 | (…) | (…) | |
| IV. Hàng tồn kho | 140 | |||
| 1. Hàng tồn kho | 141 | |||
| 2. Dự phòng giảm giá hàng tồn kho (*) | 142 | (…) | (…) | |
| V. Tài sản ngắn hạn khác | 150 | |||
| 1. Thuế GTGT được khấu trừ | 151 | |||
| 2. Tài sản ngắn hạn khác | 152 | |||
| B – TÀI SẢN DÀI HẠN
(200=210+220+230+240+250+260) |
200 | |||
| I. Các khoản phải thu dài hạn | 210 | |||
| 1. Phải thu dài hạn của khách hàng | 211 | |||
| 2. Trả trước cho người bán dài hạn | 212 | |||
| 3. Vốn kinh doanh ở đơn vị trực thuộc | 213 | |||
| 4. Phải thu dài hạn khác | 214 | |||
| 5. Dự phòng phải thu dài hạn khó đòi (*) | 215 | (…) | (…) | |
| II. Tài sản cố định | 220 | |||
| – Nguyên giá | 221 | |||
| – Giá trị hao mòn lũy kế (*) | 222 | (…) | (…) | |
| III. Bất động sản đầu tư | 230 | |||
| – Nguyên giá | 231 | |||
| – Giá trị hao mòn lũy kế (*) | 232 | (…) | (…) | |
| IV. Xây dựng cơ bản dở dang | 240 | |||
| V. Đầu tư tài chính dài hạn | 250 | |||
| 1. Đầu tư góp vốn vào đơn vị khác | 251 | |||
| 2. Dự phòng tổn thất đầu tư vào đơn vị khác (*) | 252 | (…) | (…) | |
| 3. Đầu tư nắm giữ đến ngày đáo hạn dài hạn | 253 | |||
| VI. Tài sản dài hạn khác | 260 | |||
| TỔNG CỘNG TÀI SẢN
(300=100+200) |
300 | |||
| NGUỒN VỐN | ||||
| C- NỢ PHẢI TRẢ
(400=410+420) |
400 | |||
| I. Nợ ngắn hạn
1. Phải trả người bán ngắn hạn 2. Người mua trả tiền trước ngắn hạn 3. Thuế và các khoản phải nộp Nhà nước 4. Phải trả người lao động 5. Phải trả ngắn hạn khác 6. Vay và nợ thuê tài chính ngắn hạn 7. Dự phòng phải trả ngắn hạn 8. Quỹ khen thưởng, phúc lợi |
410
411 412 413 414 415 416 417 418 |
|||
| II. Nợ dài hạn | 420 | |||
| 1. Phải trả người bán dài hạn | 421 | |||
| 2. Người mua trả tiền trước dài hạn | 422 | |||
| 3. Phải trả nội bộ về vốn kinh doanh | 423 | |||
| 4. Phải trả dài hạn khác | 424 | |||
| 5. Vay và nợ thuê tài chính dài hạn | 425 | |||
| 6. Dự phòng phải trả dài hạn | 426 | |||
| 7. Quỹ phát triển khoa học và công nghệ | 427 | |||
| D – VỐN CHỦ SỞ HỮU
(500=511+512+513+514+515+516+517) |
500 | |||
| 1. Vốn góp của chủ sở hữu | 511 | |||
| 2. Thặng dư vốn cổ phần | 512 | |||
| 3. Vốn khác của chủ sở hữu | 513 | |||
| 4. Cổ phiếu quỹ (*) | 514 | (…) | (…) | |
| 5. Chênh lệch tỷ giá hối đoái | 515 | |||
| 6. Các quỹ thuộc vốn chủ sở hữu | 516 | |||
| 7. Lợi nhuận sau thuế chưa phân phối | 517 | |||
| TỔNG CỘNG NGUỒN VỐN
(600=400+500) |
600 |
| NGƯỜI LẬP BIỂU
(Ký, họ tên) |
KẾ TOÁN TRƯỞNG
(Ký, họ tên) |
Lập, ngày … tháng … năm …
NGƯỜI ĐẠI DIỆN THEO PHÁP LUẬT (Ký, họ tên, đóng dấu) |
Ghi chú:
(1) Những chỉ tiêu không có số liệu được miễn trình bày nhưng không được đánh lại “Mã số” chỉ tiêu.
(2) Số liệu trong các chỉ tiêu có dấu (*) được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
(3) Đối với doanh nghiệp có kỳ kế toán năm là năm dương lịch (X) thì “Số cuối năm” có thể ghi là “31.12.X”; “Số đầu năm” có thể ghi là “01.01.X”.
(4) Đối với trường hợp thuê dịch vụ làm kế toán, làm kế toán trưởng thì phải ghi rõ số Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán, tên đơn vị cung cấp dịch vụ kế toán.
Tải: Biểu mẫu Báo cáo tình hình tài chính (Mẫu số B01b – DNN)
Báo cáo tình hình tài chính (Mẫu số B01 – DNNKLT)
Dưới đây là bảng cân đối kế toán theo Thông tư 133, Mẫu số B01 – DNNKLT dùng để lập báo cáo tình hình tài chính của doanh nghiệp nhỏ và vừa không đáp ứng giả định hoạt động liên tục.
| Đơn vị báo cáo: …………………
Địa chỉ: …………………………… |
Mẫu số B01 – DNNKLT
(Ban hành theo Thông tư số 133/2016/TT-BTC ngày 26/8/2016 của Bộ Tài chính) |
BÁO CÁO TÌNH HÌNH TÀI CHÍNH
Tại ngày … tháng… năm …
(Áp dụng cho doanh nghiệp không đáp ứng giả định hoạt động liên tục)
Đơn vị tính: ………….
| CHỈ TIÊU | Mã số | Thuyết minh | Số cuối năm | Số đầu năm |
| 1 | 2 | 3 | 4 | 5 |
| TÀI SẢN | ||||
| I. Tiền và các khoản tương đương tiền | 110 | |||
| II. Đầu tư tài chính
1. Chứng khoán kinh doanh 2. Đầu tư nắm giữ đến ngày đáo hạn 3. Đầu tư góp vốn vào đơn vị khác |
120
121 122 123 |
|||
| III. Các khoản phải thu
1. Phải thu của khách hàng 2. Trả trước cho người bán 3. Vốn kinh doanh ở đơn vị trực thuộc 4. Phải thu khác 5. Tài sản thiếu chờ xử lý |
130
131 132 133 134 135 |
|||
| IV. Hàng tồn kho | 140 | |||
| V. Tài sản cố định và bất động sản đầu tư | 150 | |||
| VI. Xây dựng cơ bản dở dang | 160 | |||
| VII. Tài sản khác
1. Thuế GTGT được khấu trừ 2. Tài sản khác |
170
171 172 |
|||
| TỔNG CỘNG TÀI SẢN
(200=110+120+130+140+150+160+170) |
200 | |||
| NGUỒN VỐN | ||||
| I. Nợ phải trả | 300 | |||
| 1. Phải trả người bán | 311 | |||
| 2. Người mua trả tiền trước | 312 | |||
| 3. Thuế và các khoản phải nộp Nhà nước | 313 | |||
| 4. Phải trả người lao động | 314 | |||
| 5. Phải trả khác | 315 | |||
| 6. Vay và nợ thuê tài chính | 316 | |||
| 7. Phải trả nội bộ về vốn kinh doanh | 317 | |||
| 8. Dự phòng phải trả | 318 | |||
| 9. Quỹ khen thưởng, phúc lợi | 319 | |||
| 10. Quỹ phát triển khoa học và công nghệ | 320 | |||
| II. Vốn chủ sở hữu | 400 | |||
| 1. Vốn góp của chủ sở hữu | 411 | |||
| 2. Thặng dư vốn cổ phần | 412 | |||
| 3. Vốn khác của chủ sở hữu | 413 | |||
| 4. Cổ phiếu quỹ (*) | 414 | (…) | (…) | |
| 5. Chênh lệch tỷ giá hối đoái | 415 | |||
| 6. Các quỹ thuộc vốn chủ sở hữu | 416 | |||
| 7. Lợi nhuận sau thuế chưa phân phối | 417 | |||
| TỔNG CỘNG NGUỒN VỐN
(500=300+400) |
500 |
| NGƯỜI LẬP BIỂU
(Ký, họ tên) |
KẾ TOÁN TRƯỞNG
(Ký, họ tên) |
Lập, ngày … tháng … năm …
NGƯỜI ĐẠI DIỆN THEO PHÁP LUẬT (Ký, họ tên, đóng dấu) |
Ghi chú:
(1) Những chỉ tiêu không có số liệu được miễn trình bày nhưng không được đánh lại “Mã số” chỉ tiêu.
(2) Số liệu trong các chỉ tiêu có dấu (*) được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
(3) Đối với doanh nghiệp có kỳ kế toán năm là năm dương lịch (X) thì “Số cuối năm” có thể ghi là “31.12.X”; “Số đầu năm” có thể ghi là “01.01.X”.
(4) Đối với trường hợp thuê dịch vụ làm kế toán, làm kế toán trưởng thì phải ghi rõ số Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán, tên đơn vị cung cấp dịch vụ kế toán.
Tải: Biểu mẫu Báo cáo tình hình tài chính (Mẫu số B01 – DNNKLT)
Cách lập bảng cân đối kế toán theo thông tư 133/2016/TT-BTC
Đối với doanh nghiệp nhỏ và vừa đáp ứng giả định hoạt động liên tục, bảng cân đối kế toán theo Thông tư 133 bắt buộc được lập theo Mẫu B01a – DNN. Tùy theo đặc điểm hoạt động và yêu cầu quản lý, doanh nghiệp có thể lựa chọn Mẫu B01b – DNN thay cho Mẫu B01a-DNN.
Hai mẫu có cách trình bày khác nhau:
- Mẫu B01a – DNN: Tài sản và nợ phải trả được sắp xếp theo tính thanh khoản giảm dần.
- Mẫu B01b – DNN: Tài sản và nợ phải trả được chia thành ngắn hạn và dài hạn.
Nội dung dưới đây tập trung hướng dẫn cách lập bảng cân đối kế toán Thông tư 133 bằng Mẫu B01a – DNN, là mẫu thường được doanh nghiệp sử dụng.
Lưu ý, từ năm tài chính 2026, Thông tư 99/2025/TT-BTC không thay thế Thông tư 133/2016/TT-BTC. Doanh nghiệp nhỏ và vừa vẫn có thể tiếp tục áp dụng Thông tư 133 hoặc lựa chọn chuyển sang Thông tư 99 nếu phù hợp với hoạt động và yêu cầu quản lý.
- Thông tin cần trình bày trên Báo cáo tình hình tài chính
Khi lập Báo cáo tình hình tài chính, doanh nghiệp phải trình bày đầy đủ các thông tin sau:
- Tên và địa chỉ của doanh nghiệp.
- Ngày lập báo cáo tài chính.
Cần phải trình bày tên, địa chỉ doanh nghiệp và ngày lập báo cáo tài chính
- Cơ sở lập Báo cáo tình hình tài chính
Việc lập Báo cáo tình hình tài chính được thực hiện dựa trên các căn cứ sau:
- Sổ kế toán tổng hợp.
- Sổ, thẻ kế toán chi tiết hoặc Bảng tổng hợp chi tiết.
- Báo cáo tình hình tài chính năm trước (để trình bày cột Đầu năm).
- Nội dung và phương pháp lập Báo cáo tình hình tài chính của doanh nghiệp
Khi lập bảng cân đối kế toán theo Thông tư 133 (Mẫu B01a – DNN), doanh nghiệp phải đảm bảo nguyên tắc: Tổng tài sản = Tổng nguồn vốn. Báo cáo gồm hai phần: Tài sản (phản ánh nguồn vốn đang nằm ở đâu) và Nguồn vốn (phản ánh tài sản được hình thành từ đâu).

Doanh nghiệp phải đảm bảo nguyên tắc: Tổng tài sản = Tổng nguồn vốn
Phần A: Tài sản (Mã số 100)
Phần tài sản được trình bày theo mức độ thanh khoản giảm dần, từ các tài sản có khả năng chuyển đổi thành tiền nhanh đến các tài sản có tính thanh khoản thấp hơn.
- Tiền và các khoản tương đương tiền (Mã số 110): Tổng số dư Nợ của TK 111, TK 112 và số dư Nợ chi tiết các khoản tiền gửi, khoản tương đương tiền của TK 1281, TK 1288.
- Đầu tư tài chính (Mã số 120): Căn cứ vào số dư Nợ của TK 121, TK 128 (không bao gồm các khoản đã ghi nhận là tương đương tiền), TK 228 sau khi trừ số dư Có của TK 229 (dự phòng).
- Các khoản phải thu (Mã số 130): Căn cứ vào số dư Nợ chi tiết của TK 131, TK 136, TK 138, TK 331, TK 334, TK 338, 141, 244 sau khi trừ dự phòng phải thu khó đòi (TK 2293).
- Hàng tồn kho (Mã số 140): Tổng số dư Nợ của TK 151, TK 152, TK 153, TK 154, TK 155, TK 156, TK 157 sau khi trừ số dư Có của TK 2294 (dự phòng giảm giá hàng tồn kho).
- Tài sản cố định (Mã số 150): Giá trị còn lại của tài sản cố định, được xác định bằng nguyên giá (TK 211) trừ hao mòn lũy kế (TK 2141, TK 2142, TK 2143).
- Bất động sản đầu tư (Mã số 160): Giá trị còn lại của bất động sản đầu tư, căn cứ từ TK 217 và TK 2147.
- Xây dựng cơ bản dở dang (Mã số 170): Căn cứ vào số dư Nợ của TK 241.
- Tài sản khác (Mã số 180): Bao gồm thuế GTGT được khấu trừ (TK 133) và các tài sản khác như chi phí trả trước, các khoản nộp thừa Nhà nước… được tổng hợp từ TK 242, TK 333.
- Tổng cộng tài sản (Mã số 200): Tổng các chỉ tiêu từ Mã số 110 đến Mã số 180.
- b) Phần nguồn vốn
Phần nguồn vốn phản ánh nghĩa vụ thanh toán của doanh nghiệp và quyền sở hữu đối với tài sản.
- Nợ phải trả (Mã số 300): Tổng hợp toàn bộ số dư Có của các tài khoản nợ phải trả.
Ví dụ: Phải trả người bán (TK 331), Thuế và các khoản phải nộp Nhà nước (TK 333), Phải trả người lao động (TK 334), Vay và nợ thuê tài chính (TK 341), Dự phòng phải trả (TK 352), Quỹ khen thưởng, phúc lợi (TK 353),…
- Vốn chủ sở hữu (Mã số 400): Tổng hợp toàn bộ số dư Có của các tài khoản thuộc vốn chủ sở hữu.
Ví dụ: Vốn góp của chủ sở hữu (TK 411), Quỹ khác thuộc vốn chủ sở hữu (TK 418), Cổ phiếu quỹ (TK 419), Lợi nhuận sau thuế chưa phân phối (TK 421).
- Tổng cộng nguồn vốn (Mã số 500): Được xác định theo công thức: Tổng cộng nguồn vốn (Mã số 500) = Nợ phải trả (Mã số 300) + Vốn chủ sở hữu (Mã số 400).
- Các lưu ý quan trọng để tránh lệch bảng
Để hạn chế sai sót khi lập bảng cân đối kế toán theo thông tư 133, doanh nghiệp cần lưu ý đối chiếu số liệu kế toán, thực hiện đầy đủ bút toán cuối kỳ và kiểm tra nguyên tắc cân đối trước khi hoàn thiện.
- Không phân biệt ngắn hạn – dài hạn (áp dụng đối với doanh nghiệp siêu nhỏ): Nếu doanh nghiệp nộp báo cáo theo mẫu đơn giản, các khoản phải thu/phải trả không cần chia nhỏ theo thời hạn 12 tháng.
- Đối chiếu số liệu trước khi lập báo cáo: Đảm bảo số liệu trên sổ kế toán tổng hợp, sổ kế toán chi tiết và bảng cân đối phát sinh theo Thông tư 133 khớp đúng.
- Thực hiện đầy đủ bút toán cuối kỳ: Hoàn thành các bút toán kết chuyển, điều chỉnh và xác định kết quả kinh doanh trước khi lập báo cáo.
- Kiểm tra trước khi hoàn thiện: Đảm bảo Tổng cộng tài sản = Tổng cộng nguồn vốn. Bảng không cân thường do hạch toán sai định khoản, chưa thực hiện bút toán kết chuyển lãi, lỗ hoặc sai sót khi tổng hợp số dư.
Đối chiếu số liệu trước khi lập báo cáo
Trên đây là những thông tin mới nhất về bảng cân đối kế toán theo Thông tư 133, từ biểu mẫu đến cách lập bảng cân đối kế toán Thông tư 133 và các lưu ý quan trọng khi thực hiện. Doanh nghiệp nên thường xuyên cập nhật quy định để đảm bảo báo cáo tài chính chính xác và tuân thủ pháp luật. Nếu bạn cần hỗ trợ trong quá trình lập, kiểm tra báo cáo hoặc cần một đơn vị uy tín cung cấp dịch vụ trọn gói, hãy liên hệ TIM SEN để được tư vấn cụ thể.


