
Cá nhân cho thuê bất động sản thực hiện kê khai, nộp thuế theo quy định tại Nghị định 68/2026/NĐ-CP.
Hãy cùng Công ty Tim Sen – đơn vị cung cấp dịch vụ kế toán thuế tại TP.HCM xem chi tiết nội dung này.
1. Đối tượng khai thuế cho thuê BĐS
- Cá nhân cho thuê bất động sản khai trực tiếp với cơ quan thuế;
- Tổ chức thuê bất động sản khai thay, nộp thay (hợp đồng thuê bất động sản có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay).
2. Hồ sơ, thời hạn nộp hồ sơ khai thuế, nộp thuế (Khoản 3 Điều 8)
- Trường hợp cá nhân cho thuê BĐS khai trực tiếp với cơ quan thuế thì được lựa chọn 1 trong 2 cách sau:
+ Khai thuế hai lần trong năm tính thuế: lần 1 chậm nhất 31/7; lần 2 chậm nhất 31/01 năm sau.
+ Khai thuế một lần: chậm nhất là ngày 31/01 của năm dương lịch tiếp theo năm tính thuế.
+ Hồ sơ khai thuế: mẫu số 01/BĐS và mẫu số 01/BK-BĐS.
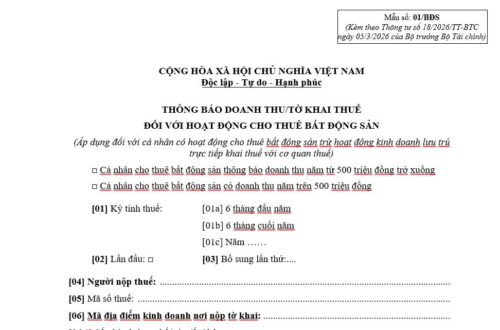
- Tổ chức thuê bất động sản khai thay, nộp thay (hợp đồng thuê BĐS có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay):
+ Khai thuế theo kỳ thanh toán.
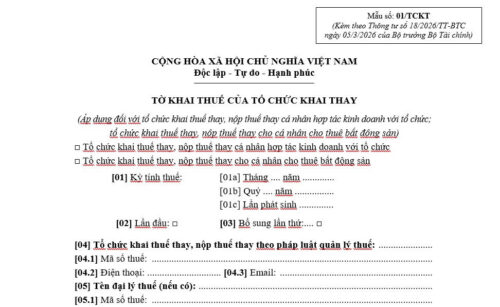
+ Hồ sơ khai thuế: mẫu số 01/TCKT và mẫu số 01/BK-KTBĐS.
3. Địa điểm khai thuế, nộp thuế (Khoản 4 Điều 8)
- Cá nhân cho thuê BĐS thực hiện kê khai thuế GTGT, thuế TNCN và nộp hồ sơ khai thuế cho cơ quan thuế nơi có BĐS cho thuê.
- Cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các bất động sản trên 01 hồ sơ khai thuế và lựa chọn 01 cơ quan thuế nơi có bất động sản cho thuê để nộp hồ sơ khai thuế (trừ trường hợp tổ chức đi thuê khai thuế thay, nộp thuế thay).
- Cá nhân thực hiện kê khai doanh thu, thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp và nộp thuế theo từng địa điểm nơi có bất động sản cho thuê;
4. Cách xác định doanh thu tính thuế TNCN
- Trường hợp 1: cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau
+ Được trừ 500 triệu đồng trước khi tính thuế TNCN đối với một hoặc một số hợp đồng cho thuê BĐS.
+ Cá nhân lựa chọn nhưng tổng mức được trừ không quá 500 triệu đồng một năm đối với tất cả hợp đồng cho thuê BĐS.
+ Trường hợp hợp đồng cho thuê BĐS được lựa chọn chưa trừ đủ 500 triệu đồng.
=> cá nhân được tiếp tục lựa chọn các hợp đồng cho thuê BĐS khác để được trừ tiếp cho đến khi trừ đủ 500 triệu đồng.
- Trường hợp 2: cá nhân có nhiều BĐS cho thuê ở các địa điểm khác nhau và có quy định bên đi thuê khai thay, nộp thay thuế
+ Phải quy định rõ trong hợp đồng cho thuê BĐS nội dung khai thay, nộp thay thuế và số tiền được trừ khi tính thuế TNCN.
+ Hợp đồng cho thuê BĐS có quy định khai thay, nộp thay thuế nhưng chưa trừ đủ 500 triệu đồng.
=> cá nhân được tiếp tục lựa chọn các hợp đồng cho thuê BĐS khác để tiếp tục được trừ cho đến khi trừ đủ 500 triệu đồng.
5. Điều khoản chuyển tiếp
Đối với các hợp đồng cho thuê BĐS phát sinh trước thời điểm ngày 01/01/2026 và thời hạn còn lại của hợp đồng trên 06 tháng nếu đã nộp thuế GTGT, TNCN:
+ Được điều chỉnh mức doanh thu không chịu thuế GTGT, TNCN theo quy định.
+ Nếu mức doanh thu còn lại trên 500 triệu đồng => thực hiện nộp thuế theo quy định và xử lý tiền nộp thừa (nếu có).
Trên đây là nội dung bài viết được Công ty Tim Sen – đơn vị cung cấp dịch vụ kế toán thuế tại TP.HCM gửi tới bạn đọc.
Trong bất kỳ lúc nào, nếu bạn đang có bất cứ thắc mắc nào liên quan thành lập công ty trọn gói, dịch vụ kế toán thuế chuyên nghiệp TPHCM, dịch vụ hoàn thuế giá trị gia tăng, dịch vụ báo cáo thuế cuối năm tại TPHCM và các vấn đề khác có liên quan bạn có thể liên hệ tới TIM SEN thông qua tổng đài 028.71 069 069 – 0903 016 246 (24/7) để được tư vấn và hỗ trợ miễn phí!
>> Xem thêm: Quy định về sử dụng hóa đơn đối với Hộ kinh doanh
Thành lập công ty trọn gói giá rẻ
Mọi chi tiết xin vui lòng liên hệ :
CÔNG TY TNHH TIM SEN
🏢 Địa chỉ: Tòa nhà Hoàng Anh Safomec, Số 7/1 Thành Thái, Phường Diên Hồng, Tp.HCM, Việt Nam.
☎️ Điện thoại: (028) 71 069 069 – Hotline : 0903 016 246
📧 Email: info@timsen.vn


