
Tài khoản 641 dùng để phản ánh các khoản chi phí phát sinh trong quá trình bán sản phẩm, hàng hóa và cung cấp dịch vụ. Doanh nghiệp cần hiểu đúng nội dung, kết cấu và cách hạch toán TK 641 để có thể ghi nhận chi phí bán hàng phù hợp với từng nghiệp vụ. Bài viết dưới đây của TIM SEN sẽ trình bày chi tiết 641 là tài khoản gì theo Thông tư 99, kèm các tài khoản cấp 2 và hướng dẫn cách hạch toán thường gặp.
Nguyên tắc kế toán Tài khoản 641 – Chi phí bán hàng
Theo Mục B Phụ lục II Thông tư 99/2025/TT-BTC, việc hạch toán tài khoản 641 cần tuân thủ các nguyên tắc chính sau:
- Phản ánh đúng chi phí phát sinh trong quá trình bán hàng
TK 641 ghi nhận các chi phí thực tế phục vụ hoạt động bán sản phẩm, hàng hóa và cung cấp dịch vụ, như:
- Chi phí nhân viên bán hàng.
- Chi phí chào hàng, giới thiệu, quảng cáo và hoa hồng bán hàng.
- Chi phí bảo quản, đóng gói, vận chuyển và bảo hành.
- Chi phí sửa chữa tài sản cố định phục vụ bộ phận bán hàng.
- Phân biệt chi phí kế toán và chi phí được trừ khi tính thuế
Khoản chi bán hàng có đầy đủ hóa đơn, chứng từ và được ghi nhận đúng chế độ kế toán vẫn được phản ánh trên Tài khoản 641, kể cả khi khoản chi đó không đáp ứng điều kiện là chi phí được trừ khi tính thuế TNDN. Khi quyết toán thuế, doanh nghiệp thực hiện điều chỉnh khoản chi này theo quy định thuế thay vì tự ý giảm chi phí kế toán.
- Phân bổ chi phí tăng thêm để có được hợp đồng với khách hàng
Các khoản chi phí tăng thêm phát sinh để doanh nghiệp có được hợp đồng với khách hàng được phân bổ vào chi phí theo từng kỳ phù hợp với thời gian thực hiện hợp đồng và quy định kế toán.
- Mở chi tiết và kết chuyển chi phí cuối kỳ
Doanh nghiệp mở TK 641 theo từng nội dung chi phí và có thể chi tiết thêm tùy đặc điểm kinh doanh, yêu cầu quản lý. Cuối kỳ, chi phí bán hàng được kết chuyển vào TK 911 – Xác định kết quả kinh doanh để xác định kết quả trong kỳ.
Kết cấu và nội dung phản ánh của Tài khoản 641 – Chi phí bán hàng
Tài khoản 641 phản ánh chi phí bán hàng phát sinh trong kỳ ở bên Nợ và các khoản ghi giảm, kết chuyển chi phí ở bên Có.
| Bên Nợ | Bên Có |
| Chi phí phát sinh liên quan đến quá trình bán sản phẩm, hàng hóa và cung cấp dịch vụ trong kỳ. | – Các khoản ghi giảm chi phí bán hàng trong kỳ (nếu có).
– Kết chuyển chi phí bán hàng vào TK 911 để xác định kết quả kinh doanh. |
Tài khoản này không có số dư cuối kỳ.
TK 641 có 7 tài khoản cấp 2, được sử dụng để phân loại chi phí bán hàng theo từng nội dung:
Tài khoản 6411 – Chi phí nhân viên: Tiền lương, phụ cấp, các khoản trích theo lương và khoản chi liên quan đến nhân viên bán hàng, đóng gói, vận chuyển, bảo quản.
Tài khoản 6412 – Chi phí vật liệu, bao bì: Vật liệu, nhiên liệu, bao bì phục vụ đóng gói, bảo quản, bốc vác, vận chuyển và sửa chữa tại bộ phận bán hàng.
Tài khoản 6413 – Chi phí dụng cụ, đồ dùng: Công cụ, dụng cụ phục vụ hoạt động tiêu thụ sản phẩm, hàng hóa như dụng cụ đo lường, phương tiện tính toán và làm việc.
Tài khoản 6414 – Chi phí khấu hao TSCĐ: Khấu hao tài sản cố định sử dụng tại bộ phận bảo quản và bán hàng như kho, cửa hàng, phương tiện vận chuyển.
Tài khoản 6415 – Thuế, phí, lệ phí: Các khoản thuế, phí, lệ phí liên quan trực tiếp đến bộ phận bán hàng, như tiền thuê đất.
Tài khoản 6417 – Chi phí dịch vụ mua ngoài: Chi phí thuê ngoài phục vụ bán hàng như sửa chữa TSCĐ, thuê kho, bốc vác, vận chuyển và hoa hồng đại lý.
Tài khoản 6418 – Chi phí bằng tiền khác: Các khoản chi bằng tiền khác phục vụ bán hàng như quảng cáo, giới thiệu sản phẩm, chào hàng, tiếp khách và hội nghị khách hàng.
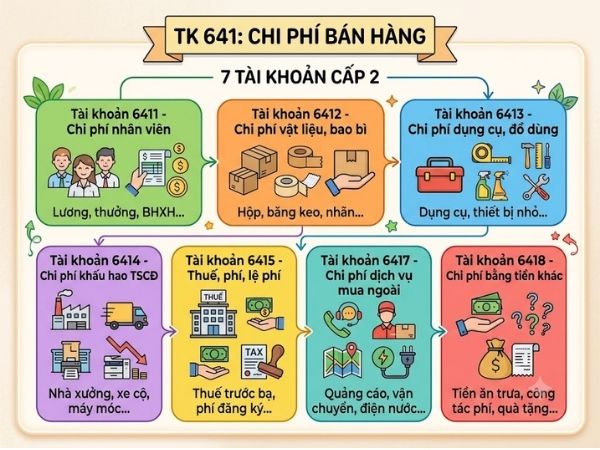
Như vậy, nếu bạn đang tìm TK 6417, đây là tài khoản phản ánh chi phí dịch vụ mua ngoài phục vụ hoạt động bán hàng. Vậy còn 6418 là tài khoản gì? Đây là tài khoản dùng để phản ánh các khoản chi bằng tiền khác phát sinh trong khâu bán hàng như quảng cáo, chào hàng, tiếp khách, hội nghị khách hàng.
Cách hạch toán Tài khoản 641 theo Thông tư 99
Từ ngày 01/01/2026, quy định về tài khoản 641 theo Thông tư 200 được thay thế bằng quy định tại Thông tư 99/2025/TT-BTC, do đó doanh nghiệp cần căn cứ chế độ kế toán mới khi thực hiện hạch toán. Dưới đây là hướng dẫn cách hạch toán các nghiệp vụ thường gặp của TK 641 theo quy định tại Thông tư 99.
Chi phí nhân viên, vật liệu, dụng cụ và khấu hao TSCĐ
Các khoản lương, phụ cấp và khoản trích theo lương của nhân viên phục vụ trực tiếp cho hoạt động bán hàng được ghi nhận vào chi phí bán hàng:
Nợ TK 641 – Chi phí bán hàng
Có TK 334, 338,…
Vật liệu, công cụ dụng cụ xuất dùng cho bán hàng được ghi:
Nợ TK 641 – Chi phí bán hàng
Có TK 152, 153, 242,…
Khấu hao TSCĐ sử dụng tại bộ phận bán hàng được ghi:
Nợ TK 641 – Chi phí bán hàng
Chi phí dịch vụ mua ngoài, sửa chữa, bảo dưỡng và bảo hành
Chi phí điện, nước, thông tin liên lạc hoặc sửa chữa TSCĐ phục vụ bán hàng được tính trực tiếp vào chi phí khi đủ điều kiện:
Nợ TK 641 – Chi phí bán hàng
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)
Có TK 111, 112, 141, 331,…
Với sửa chữa, bảo dưỡng TSCĐ định kỳ, chi phí phát sinh được tập hợp và sau khi hoàn thành có thể ghi nhận vào TK 242 để phân bổ dần:
Khi phát sinh:
Nợ TK 2413
Nợ TK 133 (nếu có)
Có TK 111, 112, 331,…
Khi hoàn thành:
Nợ TK 242
Có TK 2413
Định kỳ phân bổ:
Nợ TK 641
Có TK 242
Chi phí bảo hành sản phẩm, hàng hóa, dịch vụ và dự phòng bảo hành công trình xây dựng được thực hiện theo hướng dẫn tại TK 352 – Dự phòng phải trả.
Các khoản chi phí dịch vụ mua ngoài thường liên quan đến nhiều loại chứng từ như hóa đơn, hợp đồng, biên bản nghiệm thu hoặc chứng từ thanh toán. Việc kiểm tra đầy đủ hồ sơ trước khi ghi nhận vào chi phí giúp doanh nghiệp hạn chế sai sót trong quá trình hạch toán. Do đó, nhiều doanh nghiệp lựa chọn dịch vụ kế toán – báo cáo thuế trọn gói để hỗ trợ quản lý chứng từ và theo dõi chi phí phát sinh.
Hàng khuyến mại, quảng cáo, tiêu dùng nội bộ và biếu tặng
Đối với sản phẩm, hàng hóa dùng để khuyến mại, quảng cáo không thu tiền và không kèm điều kiện khác, doanh nghiệp ghi:
Nợ TK 641 – Chi phí bán hàng
Có TK 155, 156,…
Có TK 3331 – Thuế GTGT phải nộp (nếu có)
Hàng hóa, sản phẩm tiêu dùng nội bộ phục vụ hoạt động bán hàng được hạch toán tương tự:
Nợ TK 641 – Chi phí bán hàng
Có TK 155, 156,…
Có TK 3331 (nếu có)
Nếu hàng hóa dùng để biếu, tặng khách hàng bên ngoài và được tính vào chi phí sản xuất, kinh doanh:
Nợ TK 641 – Chi phí bán hàng
Có TK 155, 156,…
Có TK 3331 (nếu có)
Trường hợp biếu, tặng người lao động bằng quỹ khen thưởng, phúc lợi, doanh nghiệp ghi nhận theo TK 353, đồng thời ghi nhận doanh thu và giá vốn theo quy định.
Phí ủy thác xuất khẩu, tiền thuê đất và hoa hồng đại lý
Chi phí và phí ủy thác xuất khẩu phải trả cho đơn vị nhận ủy thác được ghi:
Nợ TK 641 – Chi phí bán hàng
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)
Có TK 3388 – Phải trả, phải nộp khác
Tiền sử dụng đất, tiền thuê đất liên quan đến bộ phận bán hàng được phản ánh vào 6415:
Nợ TK 641 – Chi phí bán hàng (6415)
Có TK 3337 – Thuế và các khoản phải nộp Nhà nước
Hoa hồng bán hàng phải trả cho bên nhận đại lý được ghi:
Nợ TK 641 – Chi phí bán hàng
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)
Có TK 131 – Phải thu của khách hàng
Tài khoản 641 tập hợp các khoản chi phí phát sinh trong quá trình bán sản phẩm, hàng hóa và cung cấp dịch vụ, đồng thời được phân chia thành 7 tài khoản cấp 2 để theo dõi. Hy vọng nội dung trên đã giúp bạn hiểu rõ cách xác định, kết cấu và hạch toán TK 641 theo quy định hiện hành. Nếu doanh nghiệp đang gặp vướng mắc khi phân loại chi phí 641, hạch toán các tài khoản cấp 2 hoặc đối chiếu nghiệp vụ theo Thông tư 99, có thể liên hệ TIM SEN để được tư vấn về thuế miễn phí.
Mọi chi tiết xin vui lòng liên hệ
CÔNG TY TNHH TIM SEN
 Địa chỉ: Tòa nhà Hoàng Anh Safomec, Số 7/1 Thành Thái, Phường 14, Quận 10, Tp.HCM, Việt Nam.
 Điện thoại: (028) 71 069 069 – Hotline : 0903 016 246
 Email: info@timsen.vn


