
Thuế TNCN đối với thu nhập từ tiền lương, tiền công năm 2026 được quy định tại Nghị định 253/2026/NĐ-CP ngày 30/06/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân 2025 và Thông tư 87/2026/TT-BTC.
1. Mức chi tiền ăn giữa ca tính thuế TNCN (Khoản 2 Điều 8)
Tính vào thu nhập chịu thuế TNCN đối với khoản chi tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi cho người lao động vượt quá 1,2 triệu đồng/người/tháng
Áp dụng từ 01/07/2026
2. Miễn thuế TNCN đối với trợ cấp thôi việc, trợ cấp mất việc, kể cả phần chi vượt mức (Khoản 3 Điều 8)
Không tính vào thu nhập chịu thuế của người lao động đối với mức trợ cấp thôi việc, trợ cấp mất việc làm cao hơn mức quy định của pháp luật nếu doanh nghiệp có quy định cụ thể tại:
+ Quy chế tài chính hoặc
+ Quy chế nội bộ hoặc
+ Hợp đồng lao động hoặc
+ Thỏa ước lao động
3. Tăng mức được trừ đối với khoản đóng góp quỹ hưu trí tự nguyện (Khoản 2 Điều 46)
Người lao động được trừ tối đa không quá 03 triệu đồng/tháng đối với các khoản đóng Bảo hiểm hưu trí tự nguyện, Bảo hiểm nhân thọ.
4. Nâng mức thu nhập làm căn cứ xác định người phụ thuộc (Điều 3 Thông tư 87)
Mức thu nhập bình quân tháng trong năm của người phụ thuộc không vượt quá 03 triệu đồng.
5. Thời hạn đăng ký người phụ thuộc (Điều 48)
Thời hạn đăng ký người phụ thuộc cùng với hồ sơ chứng minh người phụ thuộc trước ngày 31/12 của năm tính thuế
Thực hiện ổn định cho các năm sau nếu không có thay đổi.
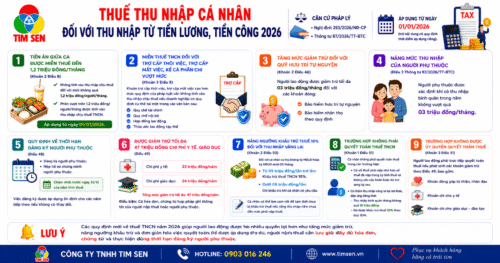
6. Cá nhân được giảm trừ tối đa 47 triệu đồng chi phí y tế, giáo dục (Điều 49)
Người lao động được trừ các khoản chi phí y tế, giáo dục cho bản thân và người phụ thuộc như sau:
+ Chi phí y tế: 23 triệu đồng/năm
+ Chi phí giáo dục: 24 triệu đồng/năm.
Các khoản chi này phải có hóa đơn, chứng từ thể hiện thông tin của người nộp thuế hoặc người phụ thuộc.
7. Nâng ngưỡng khấu trừ thuế 10% với thu nhập vãng lai lên 5 triệu đồng/lần (Khoản 2 Điều 50)
Người lao động được trừ các khoản chi phí y tế, giáo dục cho bản thân và người phụ thuộc như sau:
+ Chi phí y tế: 23 triệu đồng/năm
+ Chi phí giáo dục: 24 triệu đồng/năm.
Các khoản chi này phải có hóa đơn, chứng từ thể hiện thông tin của người nộp thuế hoặc người phụ thuộc.
8. Trường hợp không quyết toán TNCN (Khoản 1 Điều 51)
– Cá nhân có số thuế phải nộp nhỏ hơn số thuế đã nộp trong kỳ tính thuế mà không có yêu cầu hoàn thuế hoặc bù trừ thuế vào kỳ sau;
– Cá nhân có thêm thu nhập ở nơi khác mà phần thu nhập này bình quân tháng trong năm không quá 15 triệu đồng đã được tổ chức, cá nhân chi trả thu nhập đã khấu trừ theo tỷ lệ 10% thì không phải quyết toán đối với phần thu nhập này.
9. Trường hợp không được ủy quyền quyết toán (Khoản 3 Điều 51)
Người lao động trực tiếp quyết toán thuế TNCN tiền lương, tiền công nếu có phát sinh các khoản giảm trừ quy định tại Điều 49:
+ Khoản đóng góp từ thiện, nhân đạo.
+ Khoản chi cho y tế
+ Khoản chi cho giáo dục – đào tạo.
Các quy định mới về thuế TNCN tiền lương, tiền công năm 2026 giúp người lao động được hưởng nhiều quyền lợi hơn như tăng mức giảm trừ, nâng ngưỡng khấu trừ thuế đối với thu nhập vãng lai và mở rộng các trường hợp miễn quyết toán thuế. Để được áp dụng đầy đủ các chính sách này, người nộp thuế cần lưu giữ đầy đủ hóa đơn, chứng từ và thực hiện đúng thời hạn đăng ký người phụ thuộc.
Trong bất kỳ lúc nào, nếu bạn đang có bất cứ thắc mắc nào liên quan thành lập công ty trọn gói, dịch vụ kế toán thuế chuyên nghiệp TPHCM, dịch vụ hoàn thuế giá trị gia tăng, dịch vụ báo cáo thuế cuối năm tại TPHCM và các vấn đề khác có liên quan bạn có thể liên hệ tới TIM SEN thông qua tổng đài 028.71 069 069 – 0903 016 246 (24/7) để được tư vấn và hỗ trợ miễn phí!
>> Xem thêm: Tổng hợp điểm mới về thuế Thu nhập cá nhân từ 01/07/2026
Thành lập công ty trọn gói giá rẻ
Mọi chi tiết xin vui lòng liên hệ :
CÔNG TY TNHH TIM SEN
🏢 Địa chỉ: Tòa nhà Hoàng Anh Safomec, Số 7/1 Thành Thái, Phường Diên Hồng, Tp.HCM, Việt Nam.
☎️ Điện thoại: (028) 71 069 069 – Hotline : 0903 016 246
📧 Email: info@timsen.vn


